 MANTRADA
ПРИМЕР РАЗРАБОТКИ / УПРАВЛЕНЧЕСКИЙ УЧЁТ
Собрали доходы, расходы
и проверку прибыли в одной книге.
Задача: собрать разрозненные операции и правила учёта так, чтобы результат месяца можно было объяснить. Подготовили книгу с расчётом доходов и расходов, планом регулярных платежей и контрольной сверкой итогов.
Показана подготовленная книга, проверенная 06.10.2026. На 08.10.2026 она ещё не передана клиенту. Название компании и финансовые суммы закрыты.
ВОПРОС СОБСТВЕННИКА / РЕАЛЬНЫЙ ФРАГМЕНТ
Из чего получился
результат месяца?
В книге выделены доходы по деятельности, прочие доходы, учтённые расходы и расчётная прибыль. На фрагменте сохранены исходные столбцы и формула.
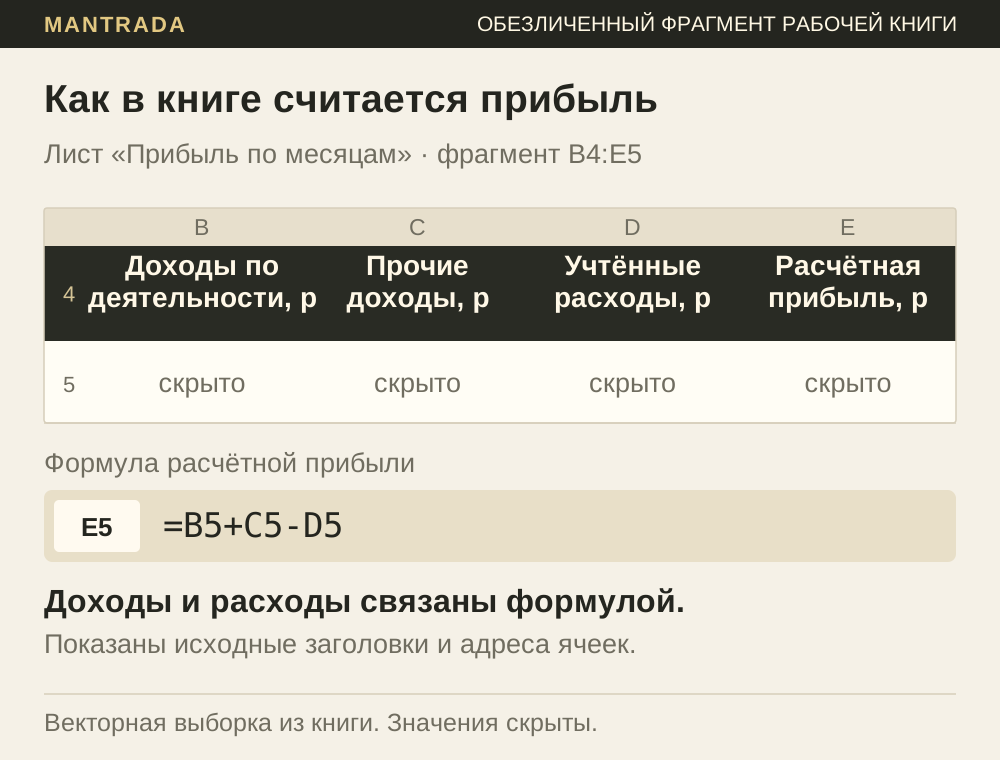
Видно, какие операции формируют результат
Доходы по деятельности, прочие доходы и расходы собраны в одном расчёте. Формула сохранена в публичном фрагменте: по ней можно увидеть состав итога, не раскрывая суммы клиента.
КОНТРОЛЬ / СВЯЗАННЫЕ ФОРМУЛЫ
Совпадает ли итог
с контрольным расчётом?
Отдельный блок сопоставляет контрольную прибыль и прибыль книги. Разница вынесена в свою ячейку, чтобы расхождение можно было найти и разобрать.
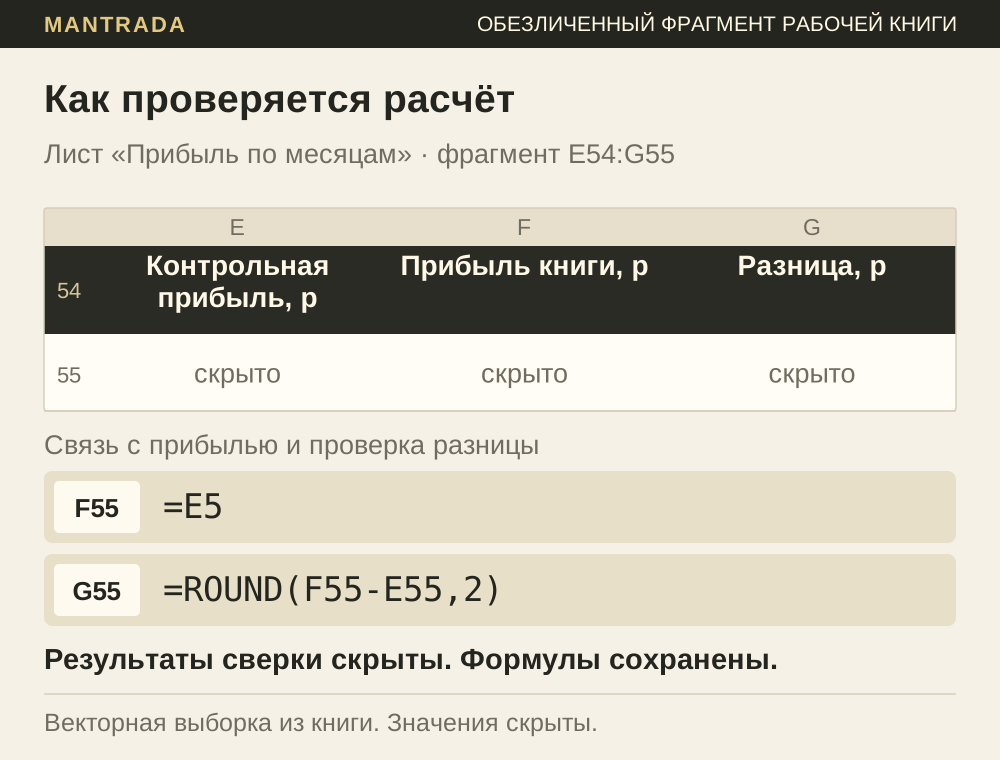
Расхождение вынесено в отдельный показатель
Основной и контрольный расчёты сопоставлены между собой. Если результаты расходятся, разница видна отдельно и требует проверки исходных операций и правил учёта.
Что проверяется перед использованием
Состав операций, период расходов и допущения. Формулы проверяют связи внутри книги; полноту исходных данных нужно сверить с документами бизнеса.
РАСХОДЫ И НАВИГАЦИЯ
Какие платежи планировать
и где искать источник?
В книге есть отдельные разделы регулярных расходов, рекомендаций, дашборда и исходных данных. Здесь можно раскрыть ещё два обезличенных фрагмента.
План обязательных расходов: статьи и три оценки бюджета
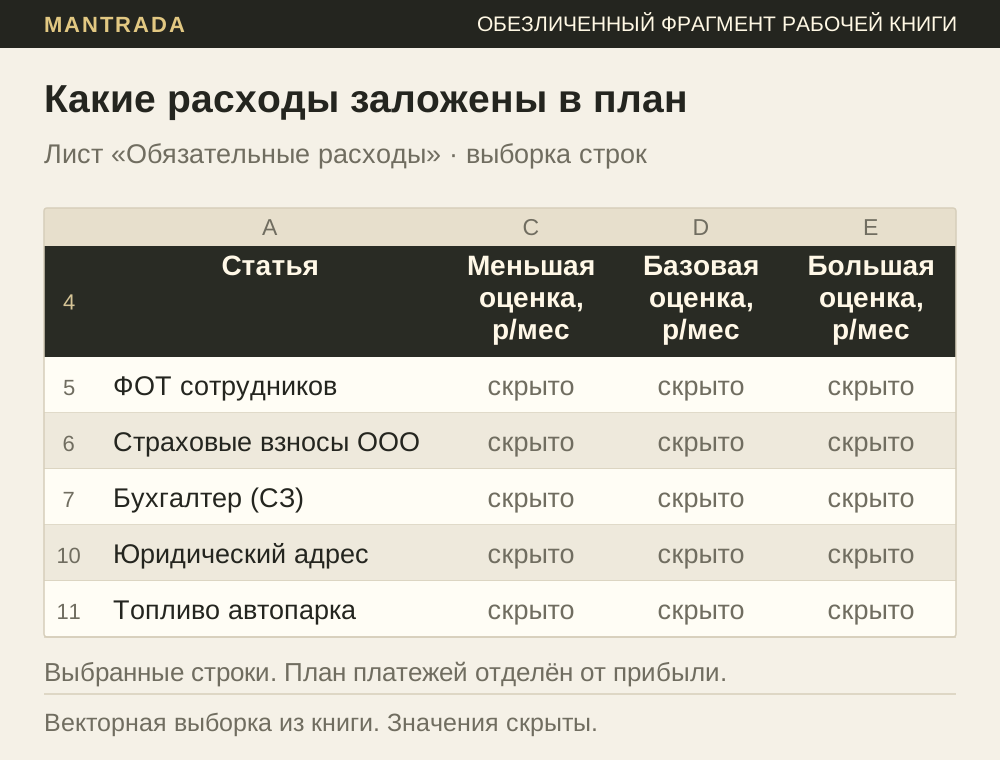
ФОТ, страховые взносы, бухгалтерия, юридический адрес и топливо представлены отдельными статьями. Меньшая, базовая и большая оценки помогают разбирать варианты месячной нагрузки. Числовые значения скрыты.
Как устроена навигация по реальным листам книги
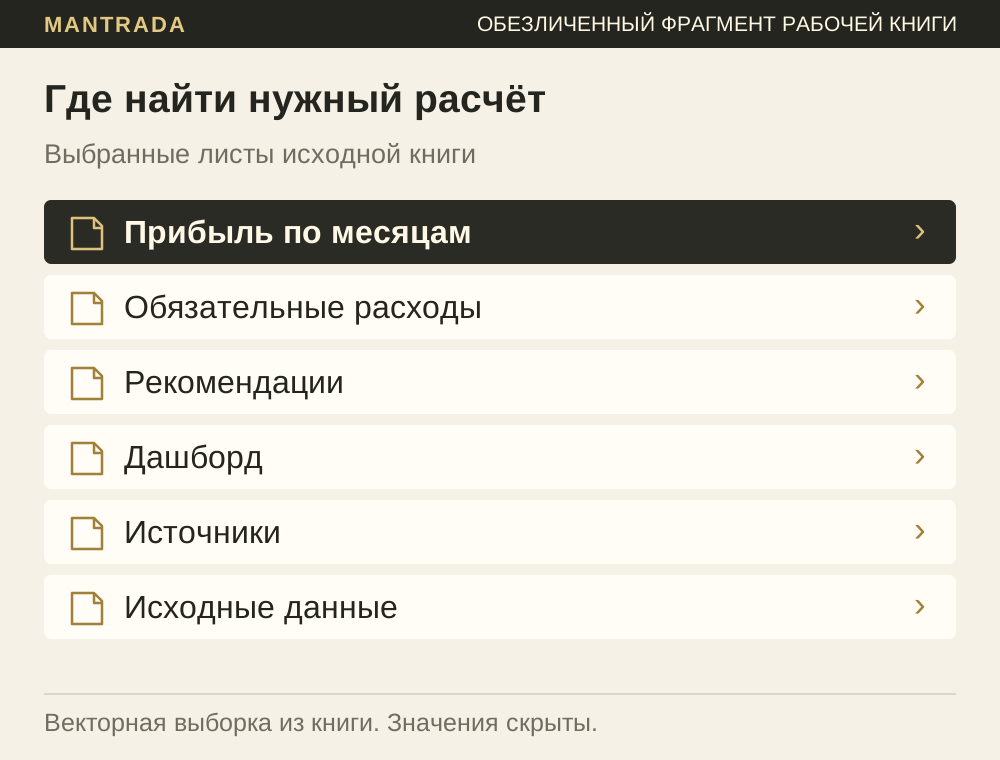
Показаны шесть выбранных листов из 34. Полная книга содержит исходные данные, расчёты, пояснения и 43 диаграммы.
ПОДГОТОВЛЕННЫЙ РЕЗУЛЬТАТ
Файл для разбора месяца и предстоящих платежей.
Операции, формулы, пояснения и контрольные блоки собраны в одну книгу. Показанные фрагменты доказывают устройство подготовленного расчёта.
Для какого решения это нужно
Разобрать состав прибыли, увидеть обязательные платежи и понять, каких данных не хватает для вывода. Суммы можно обсуждать по источникам, а изменения расчёта проверять по контрольным итогам.
На 08.10.2026 передача и приёмка клиентом не состоялись. Следом нужны совместная сверка данных, передача книги и согласование порядка обновления. Финансовый эффект использования пока не оценивался.
Какие цифры в вашем бизнесе
нельзя быстро объяснить?
Расскажите, какие данные уже есть и какое решение нужно принять. Определим первый отчёт, его источники и способ проверки.